
Wycena przedsiębiorstwa część I
Prawidłowe oszacowanie przedsiębiorstwa stanowi kluczową kwestię w negocjacjach biznesowych. Przyjrzyjmy się najpierw prawnej definicji przedsiębiorstwa:
Zgodnie z art. 551 ustawy z 23 kwietnia 1964 r. przedsiębiorstwo jest zorganizowanym zespołem składników niematerialnych i materialnych, przeznaczonym do prowadzenia działalności gospodarczej.
Obejmuje ono w szczególności:
- oznaczenie indywidualizujące przedsiębiorstwo lub jego wyodrębnione części (nazwa przedsiębiorstwa),
- własność nieruchomości lub ruchomości, w tym urządzeń, materiałów, towarów i wyrobów oraz inne prawa rzeczowe do nieruchomości lub ruchomości,
- prawa wynikające z umów najmu i dzierżawy z nieruchomości lub ruchomości oraz prawa do korzystania z nieruchomości lub ruchomości, wynikające z innych stosunków prawnych,
- wierzytelności, prawa z papierów wartościowych i środki pieniężne,
- koncesje, licencje i zezwolenia,
- patenty i inne prawa własności przemysłowej,
- majątkowe prawa autorskie i majątkowe prawa pokrewne,
- tajemnice przedsiębiorstwa,
- księgi i dokumenty związane z prowadzeniem działalności gospodarczej.
Przechodząc do samej metodyki wyceny spółki, koniecznym jest określenie jakiej konkretnie wartości szukamy? Poniżej przedstawiono graf obrazujący jakie wartości możemy oszacować i przy spełnieniu jakich warunkach są one odpowiednie.
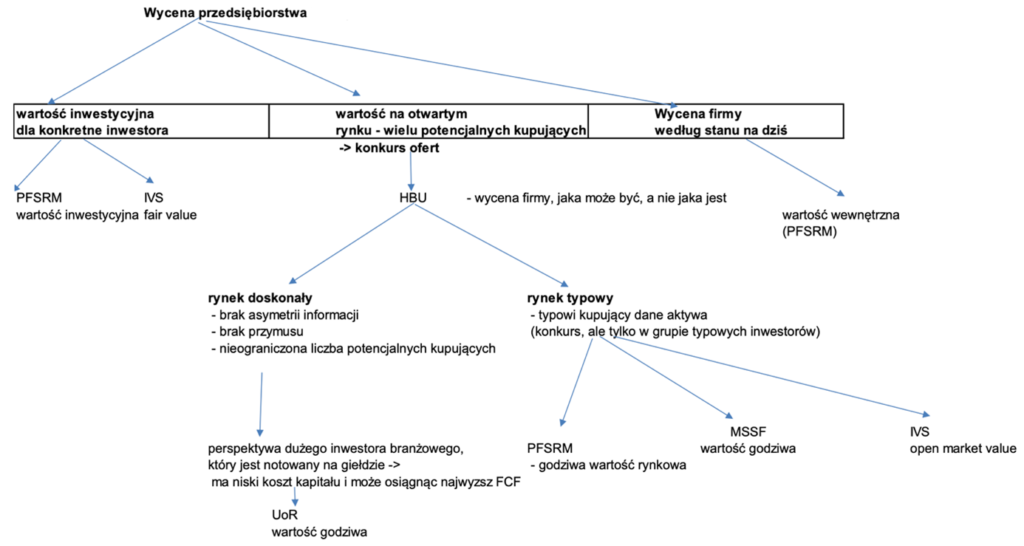
Definicje poszczególnych wartości:
Godziwa wartość rynkowa (ang. Fair Market Value) – to wyrażona w pieniądzu lub odpowiednim ekwiwalencie wartość przedmiotu wyceny, przy szacowaniu której zakłada się, że w transakcji biorą udział typowy hipotetyczny kupujący i typowy hipotetyczny sprzedający, zainteresowani przeprowadzeniem transakcji i niedziałający pod przymusem.
Wartość sprawiedliwa (ang. Fair Value) – to wyrażona w pieniądzu lub odpowiednim ekwiwalencie wartość przedmiotu wyceny, przy szacowaniu której zakłada się, że w transakcji biorą udział konkretny, niekoniecznie zainteresowany przeprowadzeniem transakcji kupujący oraz konkretny, niekoniecznie zainteresowany przeprowadzeniem transakcji sprzedający. Kupujący lub sprzedający muszą działać pod przymusem.
Wartość wewnętrzna (ang. Intrinsic Value) – to wyrażona w pieniądzu lub odpowiednim ekwiwalencie wartość przedmiotu wyceny, która nie jest oszacowana w związku z konkretną transakcją, nie bierze pod uwagę, kim jest zleceniodawca i odbiorca wyceny, a opiera się na wszystkich informacjach nt. przedmiotu wyceny oraz czynnikach zewnętrznych mających wpływ na jego obecną i przyszłą sytuację ekonomicznofinansową.
Wartość inwestycyjna (ang. Investment Value) – to wyrażona w pieniądzu lub odpowiednim ekwiwalencie wartość przedmiotu wyceny dla konkretnego inwestora (właściciela), przy szacowaniu której uwzględnia się jego indywidualne wymagania i oczekiwania odnośnie przedmiotu wyceny.
Osoba sporządzająca wycenę przedsiębiorstwa decyduję jaką metodą należy wycenić daną spółkę. Do wyboru mamy kilka metod, które zostały opisane poniżej, a szczegółowiej zostaną wyjaśnione w II części artykułu.
Metody wyceny przedsiębiorstwa
Możemy wyróżnić trzy zasadnicze metody:
- Dochodowe:
- metoda zdyskontowanych dywidend
- metoda zdyskontowanych przepływów pieniężnych.
– FCFF (perspektywa wszystkich dawców kapitału)
– FCFE (perspektywa akcjonariuszy/udziałowców)
– APV
– EVA
Podejście dochodowe obejmuje grupę metod, które wyznaczają wartość przedsiębiorstwa w oparciu o strumienie przyszłych dochodów ekonomicznych zdyskontowanych oczekiwaną stopą zwrotu.
- Porównawcze:
- metoda transakcji porównawczych
- metody mnożników rynkowych
– cena/zysk (P/E) – najczęściej stosowany mnożnik
– cena/wartość księgowa (P/BV)
– cena/sprzedaż (P/S)
– wartość/sprzedaż (V/S)
Metody porównawcze zakładają możliwość wyceny akcji na podstawie informacji o wartości innej akcji wycenianej przez rynek. Kluczową kwestią w przypadku stosowania tych metod jest zapewnienie porównywalności wycenianego podmiotu z podmiotem, którego wskaźniki są stosowane jako baza wyceny.
- Majątkowe:
- metoda wartości aktywów netto
- metoda skorygowanych aktywów netto
- metoda likwidacyjna
- metoda odtworzeniowa.
Metody majątkowe zakładają, że wartość podmiotu gospodarczego sprowadza się do wartości zgromadzonego majątku netto.